Domain rheologisch.de kaufen?
Wir ziehen mit dem Projekt
rheologisch.de um.
Sind Sie am Kauf der Domain
rheologisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rheologisch.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **

Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
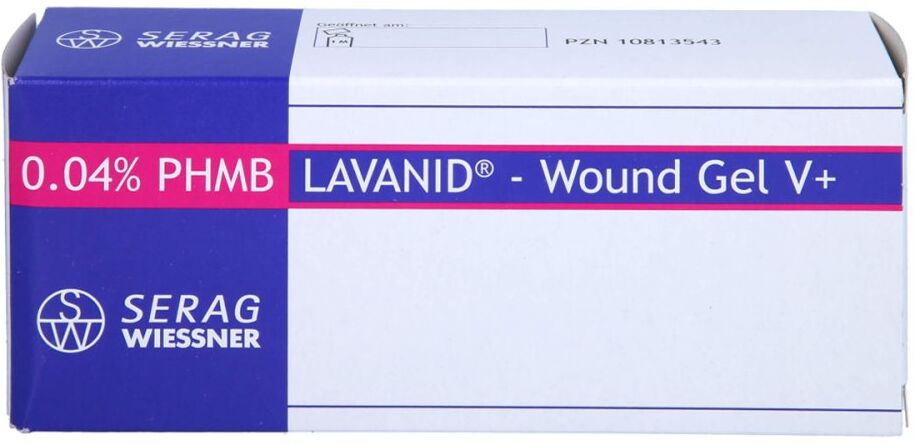
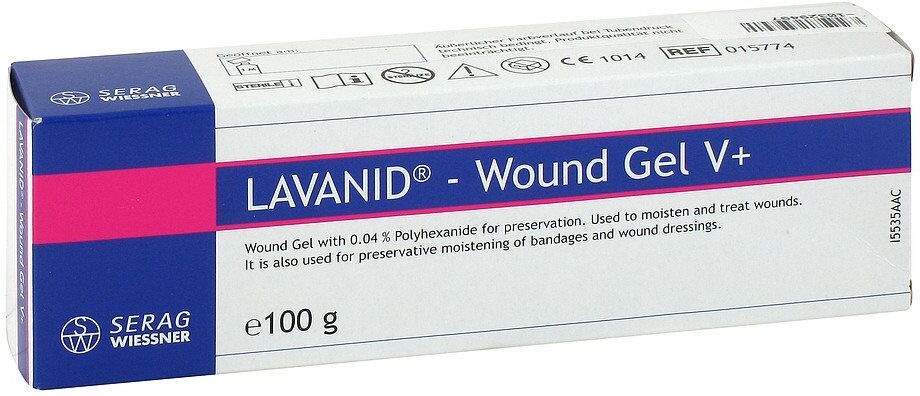
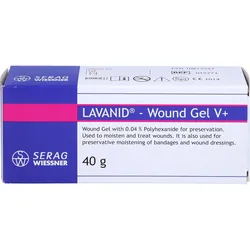
Lavanid Wundgel V+ (höhere Viskosität) 40 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr35,51 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Wie Gewerbesteuer berechnen Beispiel?
Wie Gewerbesteuer berechnen Beispiel? Die Gewerbesteuer wird auf den Gewinn eines Gewerbebetriebs erhoben. Um die Gewerbesteuer zu berechnen, wird der Gewerbeertrag ermittelt und mit dem Gewerbesteuerhebesatz der jeweiligen Gemeinde multipliziert. Ein Beispiel: Ein Unternehmen hat einen Gewerbeertrag von 100.000 Euro und der Gewerbesteuerhebesatz der Gemeinde beträgt 400 Prozent. Die Gewerbesteuer würde dann 4.000 Euro betragen. Es gibt jedoch auch Freibeträge und Hinzurechnungen, die die Berechnung beeinflussen können. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
-
Wer erhebt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben. Sie ist eine der wichtigsten Einnahmequellen der Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn, den ein Unternehmen erwirtschaftet. Es handelt sich um eine direkte Steuer, die von Gewerbetreibenden und Unternehmen gezahlt wird. Die Gewerbesteuer ist eine Gemeindesteuer und unterliegt daher der Hoheit der jeweiligen Gemeinde. **


Wann verjährt die Gewerbesteuer?
Die Verjährungsfrist für die Gewerbesteuer beträgt vier Jahre. Das bedeutet, dass das Finanzamt innerhalb von vier Jahren nach Ablauf des jeweiligen Veranlagungszeitraums einen Steuerbescheid erlassen muss. Wenn das Finanzamt innerhalb dieser Frist keinen Bescheid erlässt, verjährt der Anspruch auf die Gewerbesteuer und der Steuerpflichtige ist nicht mehr zur Zahlung verpflichtet. Es ist jedoch wichtig zu beachten, dass bestimmte Handlungen, wie z.B. eine Steuererklärung abzugeben, die Verjährung hemmen können. Es ist daher ratsam, sich frühzeitig über die Verjährungsfristen und mögliche Hemmungsgründe zu informieren. **
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
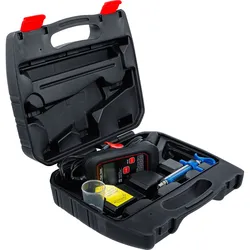
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren - 6905zur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1MerkmaleSpannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich: </= 320 °C (</= 608 °F)Siedepunkt-Messgenauigkeit: +/- 5 %Temperatur-Messbereich: -60 °C bis 500 °C (-76 °F to 932 °F)Temperatur-Messgenauigkeit: -20 bis 500 °C +/- (1 %+3digit)229,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren ; BGS technic (6905)Einleitung Der BGS Bremsflüssigkeitstester ist ein Werkzeug zur schnellen und zuverlässigen Überprüfung des Siedepunkts von Bremsflüssigkeit. Eigenschaften • Kompaktes Messgerät zur Bestimmung des Siedepunkts von Bremsflüssigkeiten \n• Ermöglicht genaue Ermittlung des Wasseranteils in Bremsflüssigkeiten \n• Einsatz eines Temperaturfühlers für Messung weiterer Flüssigkeiten möglich \n• Geeignet für Bremsflüssigkeiten DOT 3, DOT 4, DOT 4 PLUS und DOT 5.1 \n• Betrieb über 12 V Autobatterie mit 5–7 A Teststrom \n• Messung in einem weiten Temperaturbereich mit hoher Genauigkeit \n• Robuste Bauweise für den Einsatz bei Umgebungstemperaturen von 0 bis 50 °C Anwendung • Überprüfung der Bremsflüssigkeit in Fahrzeugen \n• Messung des Siedepunkts zur Beurteilung der Bremsflüssigkeitsqualität \n• Einsatz in Werkstätten und bei der Fahrzeugwartung \n• Sicherstellung der Fahrsicherheit durch rechtzeitigen Austausch der Bremsflüssigkeit (6905)256,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wie Gewerbesteuer berechnen Beispiel?
Wie Gewerbesteuer berechnen Beispiel? Die Gewerbesteuer wird auf den Gewinn eines Gewerbebetriebs erhoben. Um die Gewerbesteuer zu berechnen, wird der Gewerbeertrag ermittelt und mit dem Gewerbesteuerhebesatz der jeweiligen Gemeinde multipliziert. Ein Beispiel: Ein Unternehmen hat einen Gewerbeertrag von 100.000 Euro und der Gewerbesteuerhebesatz der Gemeinde beträgt 400 Prozent. Die Gewerbesteuer würde dann 4.000 Euro betragen. Es gibt jedoch auch Freibeträge und Hinzurechnungen, die die Berechnung beeinflussen können. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Lavanid Wundgel V+ (höhere Viskosität) 40 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr35,51 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
-
Wer erhebt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben. Sie ist eine der wichtigsten Einnahmequellen der Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn, den ein Unternehmen erwirtschaftet. Es handelt sich um eine direkte Steuer, die von Gewerbetreibenden und Unternehmen gezahlt wird. Die Gewerbesteuer ist eine Gemeindesteuer und unterliegt daher der Hoheit der jeweiligen Gemeinde. **
-
Wann verjährt die Gewerbesteuer?
Die Verjährungsfrist für die Gewerbesteuer beträgt vier Jahre. Das bedeutet, dass das Finanzamt innerhalb von vier Jahren nach Ablauf des jeweiligen Veranlagungszeitraums einen Steuerbescheid erlassen muss. Wenn das Finanzamt innerhalb dieser Frist keinen Bescheid erlässt, verjährt der Anspruch auf die Gewerbesteuer und der Steuerpflichtige ist nicht mehr zur Zahlung verpflichtet. Es ist jedoch wichtig zu beachten, dass bestimmte Handlungen, wie z.B. eine Steuererklärung abzugeben, die Verjährung hemmen können. Es ist daher ratsam, sich frühzeitig über die Verjährungsfristen und mögliche Hemmungsgründe zu informieren. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.